8-2. Ekonomiczne aspekty zarządzania bezpieczeństwem i higieną pracy
Zofia Pawłowska
8-2.1. Wprowadzenie
Coraz częściej działania mające na celu poprawę warunków pracy są podejmowane również z myślą o zwiększeniu wydajności i poprawie jakości produkcji, stworzeniu pozytywnego wizerunku zakładu pracy i zwiększeniu zaangażowania pracowników. Zwiększa się również świadomość strat powodowanych wypadkami i absencją chorobową związaną z warunkami środowiska pracy.
Wciąż jednak powszechne jest przekonanie, że zapewnienie pracownikom ochrony zgodnej z wymaganiami obowiązujących przepisów i poprawa warunków pracy oznacza dla przedsiębiorstwa przede wszystkim dodatkowe nakłady finansowe i nie daje wymiernych korzyści. Dzieje się tak przede wszystkim dlatego, że ponoszone przez przedsiębiorstwa koszty działań profilaktycznych łączone są z korzyściami dla pracowników i instytucji ubezpieczeniowych (8-2. slajd 1), w samych przedsiębiorstwach zaś koszty związane z niewłaściwymi warunkami pracy i wynikające z ich zmiany korzyści nie są na ogół obliczane. Efektem takiego stanu rzeczy jest ograniczanie celów w zakresie zarządzania bezpieczeństwem i higieną pracy do spełnienia minimum obowiązujących wymagań prawnych.
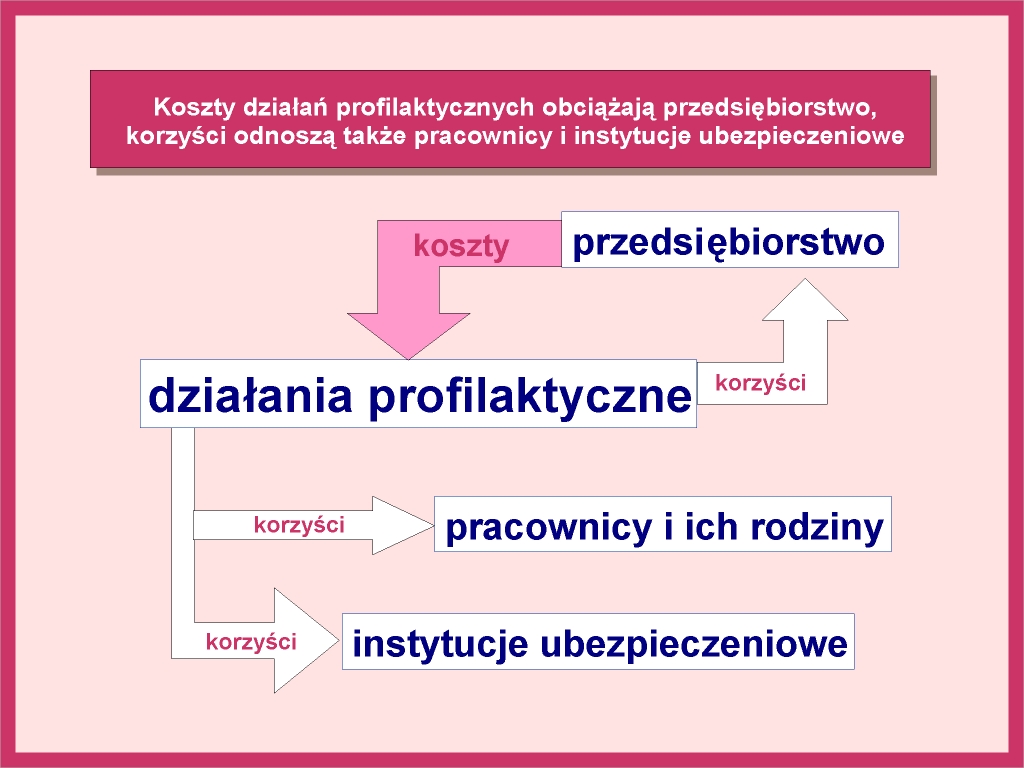
8-2. slajd 1
Ten sposób postępowania w większości przypadków nie zapewnia skutecznego rozwiązywania istniejących problemów.
Dlatego procesowi zarządzania bezpieczeństwem i higieną pracy powinna towarzyszyć rzetelna analiza kosztów podejmowanych działań i płynących z nich korzyści, uwzględniająca wszystkie podstawowe składniki kosztów bezpieczeństwa i higieny pracy. Ich wyodrębnienie jest często trudne, gdyż zazwyczaj związki tych składników z warunkami pracy nie są ściśle ustalone.
Uproszczony model powstawania kosztów bezpieczeństwa i higieny przedstawiono na 8-2. slajd 2.
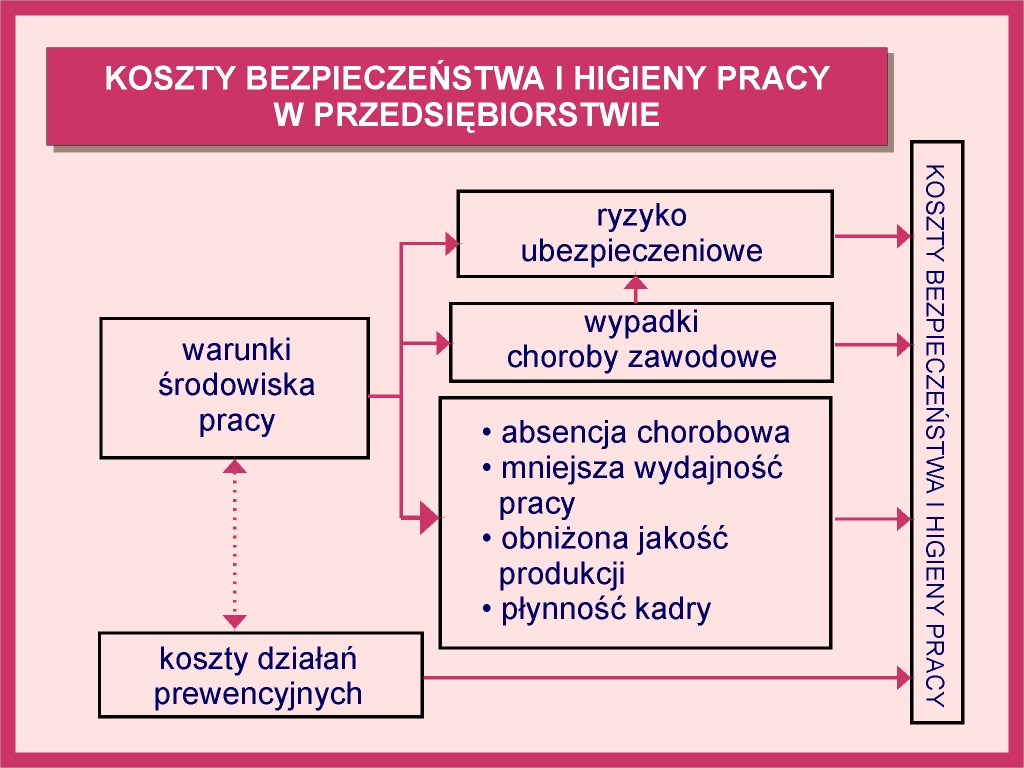
8-2. slajd 2