8-2. Ekonomiczne aspekty zarządzania bezpieczeństwem i higieną pracy
| Strona: | Platforma edukacji zdalnej Centralnego Instytutu Ochrony Pracy - Państwowego Instytutu Badawczego |
| Kurs: | Nauka o Pracy - Bezpieczeństwo, Higiena i Ergonomia |
| Książka: | 8-2. Ekonomiczne aspekty zarządzania bezpieczeństwem i higieną pracy |
| Wydrukowane przez użytkownika: | Gość |
| Data: | piątek, 6 listopada 2026, 21:52 |
Opis
Zofia Pawłowska
8-2.1. Wprowadzenie
Coraz częściej działania mające na celu poprawę warunków pracy są podejmowane również z myślą o zwiększeniu wydajności i poprawie jakości produkcji, stworzeniu pozytywnego wizerunku zakładu pracy i zwiększeniu zaangażowania pracowników. Zwiększa się również świadomość strat powodowanych wypadkami i absencją chorobową związaną z warunkami środowiska pracy.
Wciąż jednak powszechne jest przekonanie, że zapewnienie pracownikom ochrony zgodnej z wymaganiami obowiązujących przepisów i poprawa warunków pracy oznacza dla przedsiębiorstwa przede wszystkim dodatkowe nakłady finansowe i nie daje wymiernych korzyści. Dzieje się tak przede wszystkim dlatego, że ponoszone przez przedsiębiorstwa koszty działań profilaktycznych łączone są z korzyściami dla pracowników i instytucji ubezpieczeniowych (8-2. slajd 1), w samych przedsiębiorstwach zaś koszty związane z niewłaściwymi warunkami pracy i wynikające z ich zmiany korzyści nie są na ogół obliczane. Efektem takiego stanu rzeczy jest ograniczanie celów w zakresie zarządzania bezpieczeństwem i higieną pracy do spełnienia minimum obowiązujących wymagań prawnych.
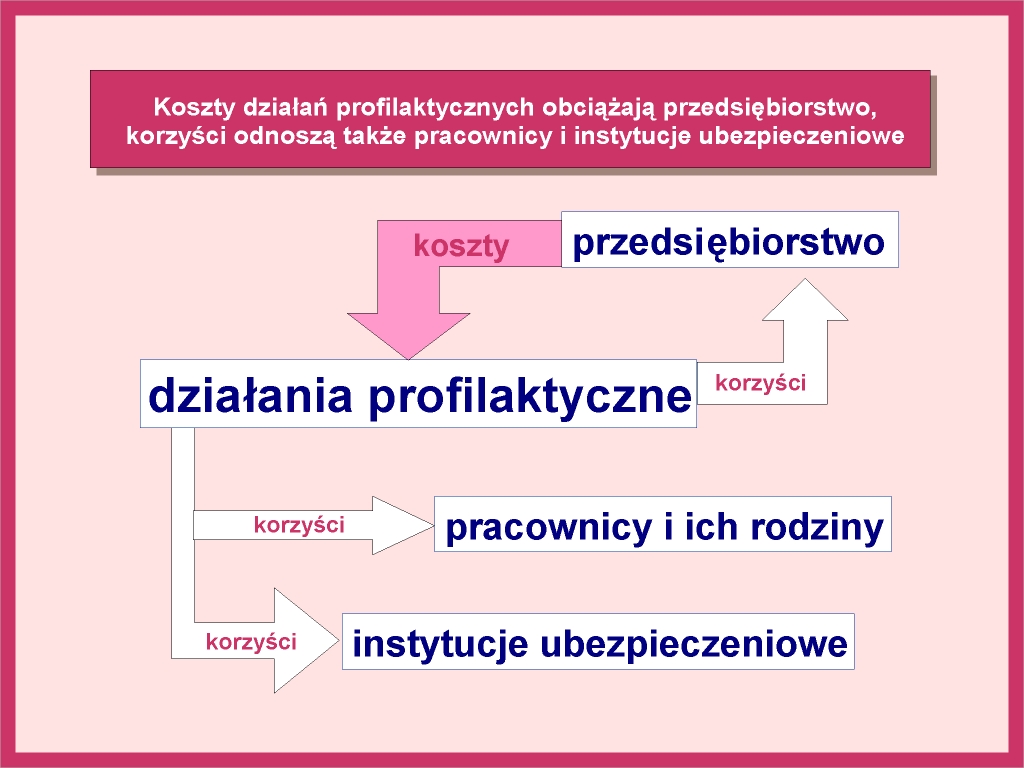
8-2. slajd 1
Ten sposób postępowania w większości przypadków nie zapewnia skutecznego rozwiązywania istniejących problemów.
Dlatego procesowi zarządzania bezpieczeństwem i higieną pracy powinna towarzyszyć rzetelna analiza kosztów podejmowanych działań i płynących z nich korzyści, uwzględniająca wszystkie podstawowe składniki kosztów bezpieczeństwa i higieny pracy. Ich wyodrębnienie jest często trudne, gdyż zazwyczaj związki tych składników z warunkami pracy nie są ściśle ustalone.
Uproszczony model powstawania kosztów bezpieczeństwa i higieny przedstawiono na 8-2. slajd 2.
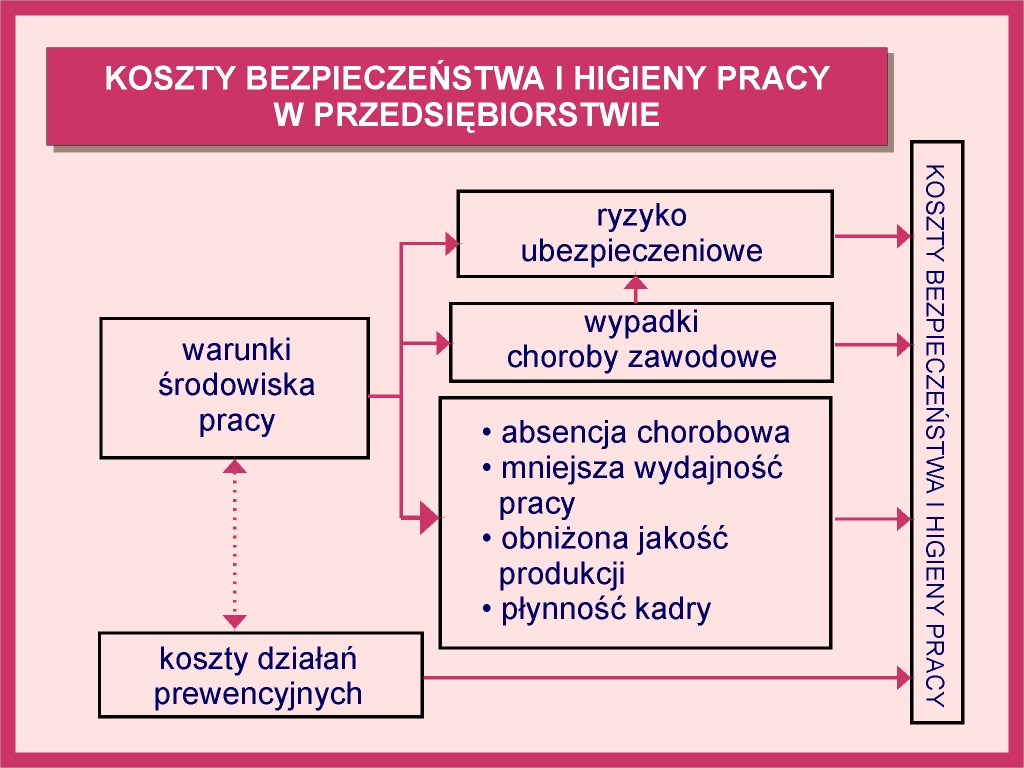
8-2. slajd 2
8-2.2. Koszty bezpieczeństwa i higieny pracy
Do kosztów bezpieczeństwa w przedsiębiorstwie są zaliczane zarówno koszty związane z niedostatecznym poziomem bezpieczeństwa i ochrony zdrowia pracowników, jak i koszty działań profilaktycznych (8-2. slajd 2).
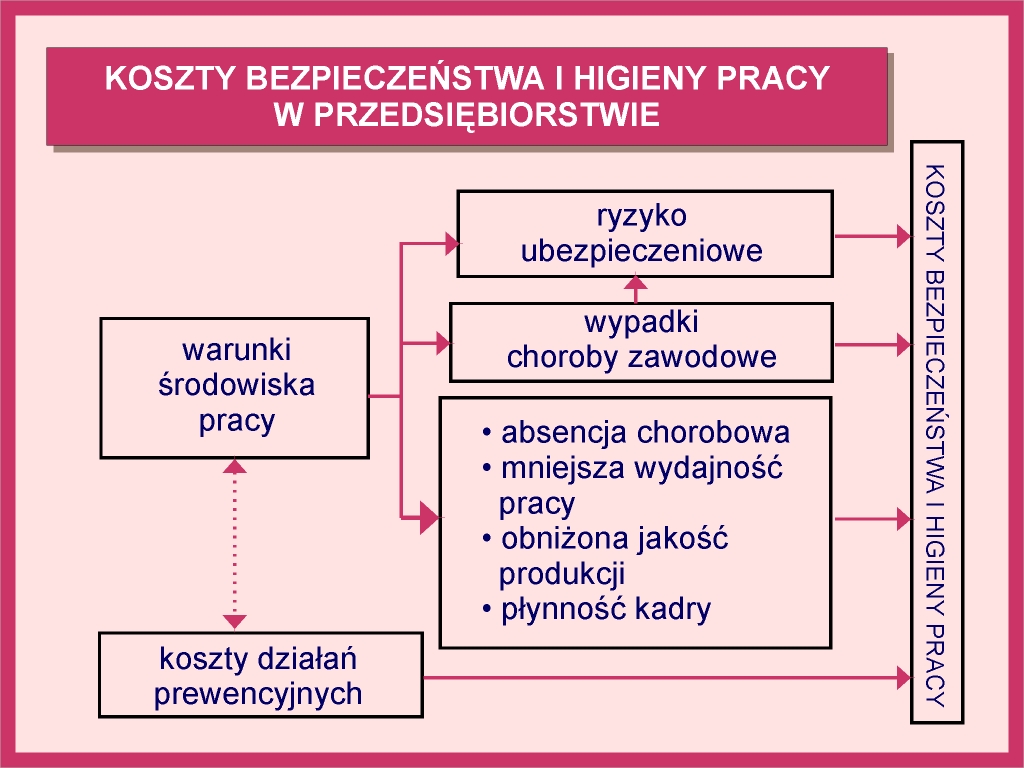
8-2. slajd 2
Obciążające przedsiębiorstwo koszty bezpieczeństwa i higieny pracy, związane z nieodpowiednimi warunkami środowiska pracy, można podzielić na trzy następujące kategorie:
- koszty ubezpieczenia wypadkowego,
- koszty powstające w wyniku wypadków przy pracy i chorób zawodowych,
- koszty będące wynikiem uciążliwości związanych z nieergonomicznym zaprojektowaniem stanowisk pracy.
Koszty działań prewencyjnych związane są z koniecznością zapewnienia bezpieczeństwa i ochrony zdrowia pracowników w stopniu co najmniej zgodnym z wymaganiami obowiązujących przepisów. Wyższe koszty działań prewencyjnych powinny prowadzić do wzrostu poziomu bezpieczeństwa i poprawy warunków pracy, a tym samym do zmniejszenia - w krótszym lub dłuższym czasie - kosztów związanych z niewłaściwymi warunkami środowiska pracy. Za optymalny z ekonomicznego punktu widzenia uważa się często taki poziom bezpieczeństwa [3], dla którego suma nakładów na działalność profilaktyczną i kosztów wypadków oraz zdarzeń prawie wypadkowych osiąga minimum (8-2. slajd 3).
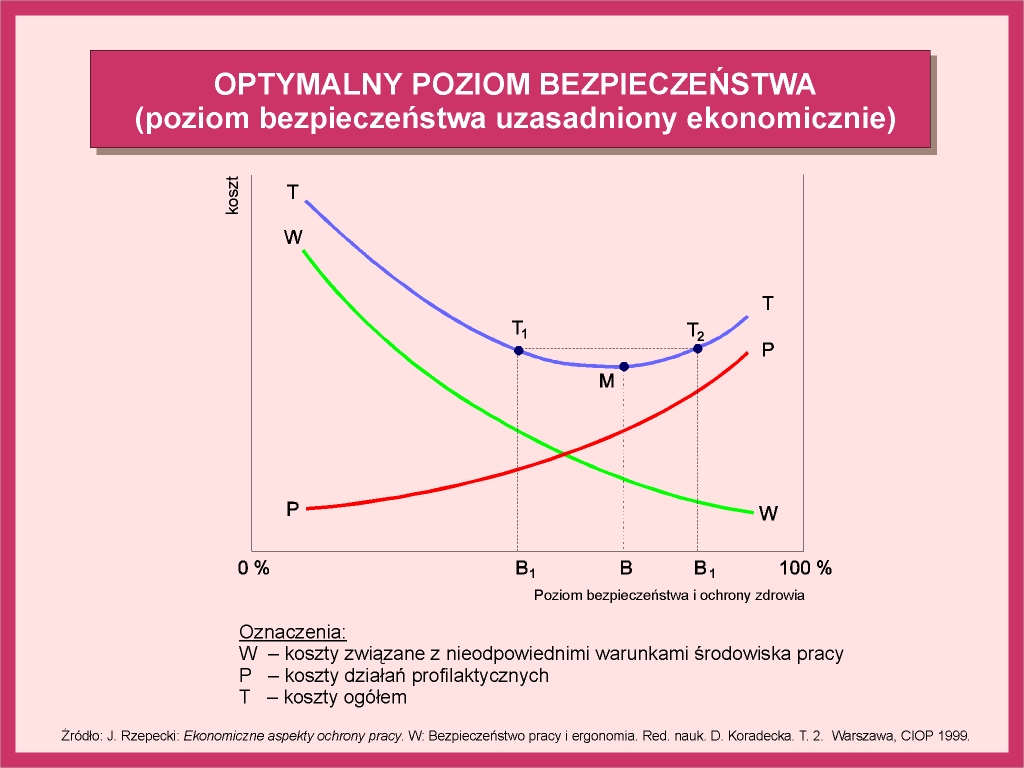
8-2. slajd 3
8-2.2.1. Koszty ubezpieczenia wypadkowego
Wśród kosztów bezpieczeństwa i higieny pracy koszty ubezpieczenia stanowią na ogół składnik dominujący i najbardziej dostrzegalny. W przypadku ustalenia składki ubezpieczeniowej na stałym poziomie są one tym składnikiem kosztów, na który przedsiębiorstwo nie ma wpływu. W takiej sytuacji podstawowym stymulatorem poprawy warunków pracy pozostają wymagania prawa.
W wielu krajach funkcjonują już systemy ubezpieczeń, w których wysokość składki ubezpieczeniowej zależy od poziomu bezpieczeństwa i higieny pracy w przedsiębiorstwie. Poziom ten jest na ogół określany w zależności od wskaźników wypadków i chorób zawodowych lub od wysokości odszkodowań wypłaconych przez instytucje ubezpieczeniowe osobom poszkodowanym. W niektórych krajach udziela się pomocy finansowej tym przedsiębiorstwom, które chcą inwestować w poprawę warunków pracy. Eksperymentalnie są również wprowadzane systemy, w których wysokość składki ubezpieczeniowej zależy od oceny systemu zarządzania bezpieczeństwem i higieną pracy.
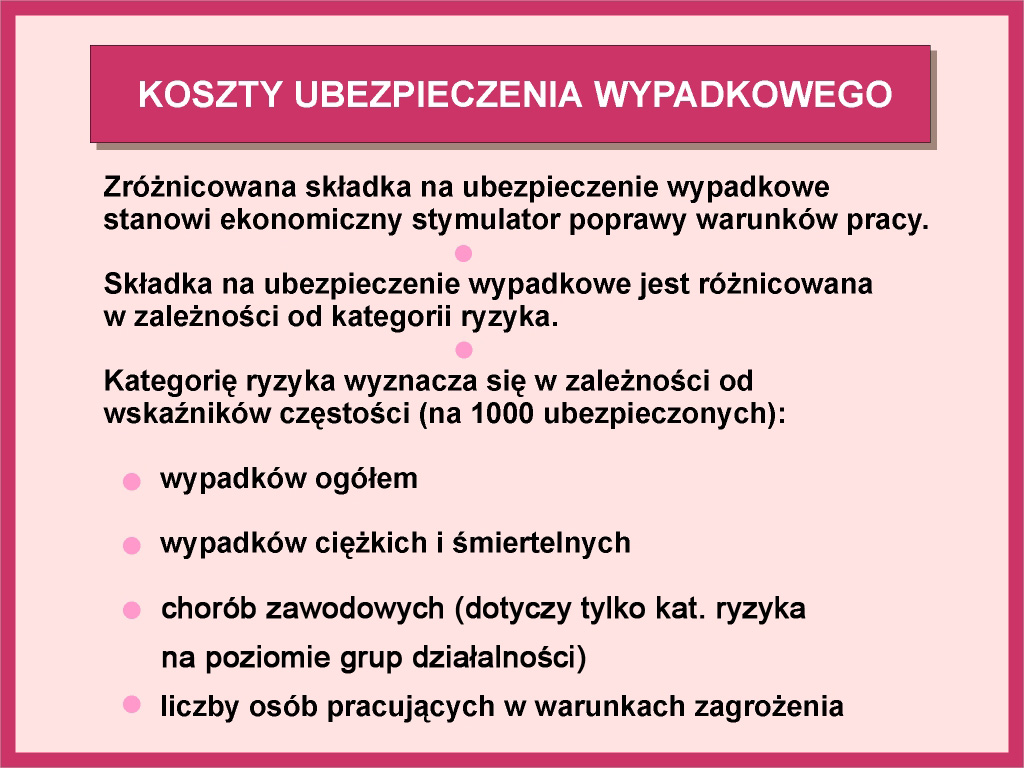
W polskim modelu ubezpieczenia wypadkowego składka jest różnicowana zarówno na poziomie działalności gospodarczej, jak i na poziomie przedsiębiorstw. Jej wysokość zależy od kategorii ryzyka wyznaczanej na podstawie czterech wskaźników (8-2. slajd 4):
- wskaźnika wypadków (ogółem),
- wskaźnika wypadków śmiertelnych i ciężkich,
- wskaźnika chorób zawodowych,
- wskaźnika liczby osób zatrudnionych w warunkach przekroczenia normatywów higienicznych.
8-2. slajd 4
W zależności od relacji wskaźników uzyskiwanych przez przedsiębiorstwo do wskaźników średnich dla danej działalności płacona składka może być większa lub mniejsza od średniej ustalonej dla tej działalności. W ten sposób przedsiębiorstwa inwestujące w poprawę warunków pracy mogą osiągnąć wymierne i dostrzegalne korzyści ekonomiczne.
8-2.2.2. Koszty wypadków obciążające przedsiębiorstwo
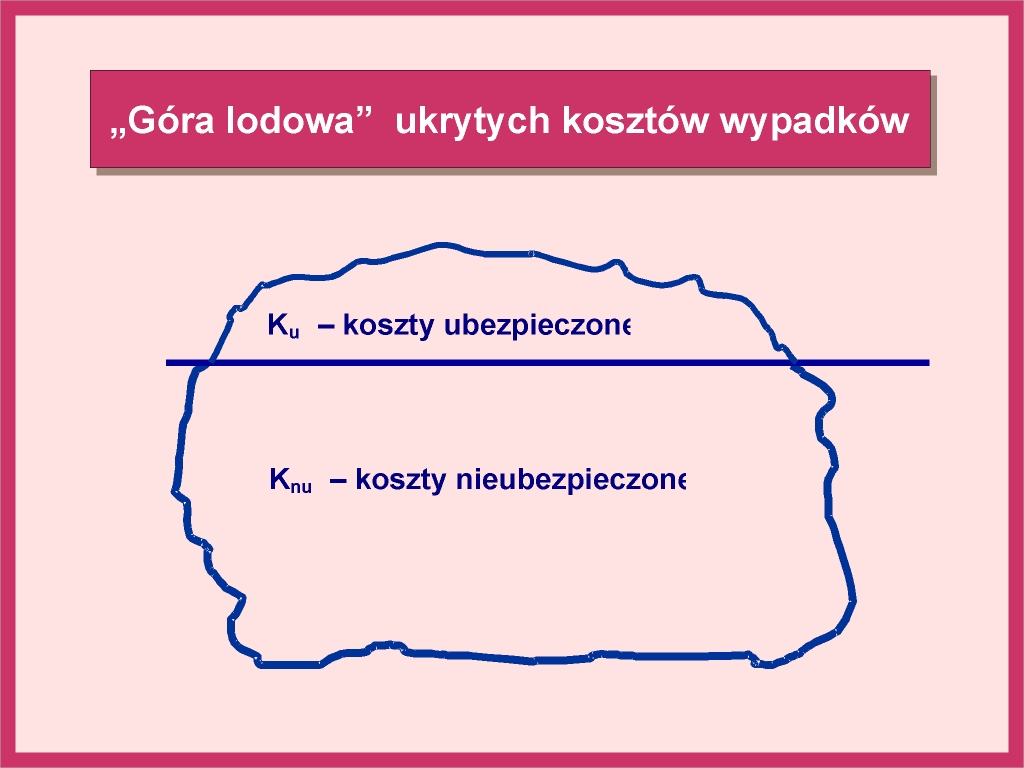
Koszty wypadków przy pracy obciążają przede wszystkim społeczeństwo. Ponoszą je również poszkodowani pracownicy i ich rodziny. Związane z tymi wypadkami koszty obciążające przedsiębiorstwo na ogół nie są obliczane. Pracodawcy dostrzegają tylko część kosztów wypadków urazowych (8-2. slajd 5), a koszty wypadków bezurazowych, powodujących wyłącznie straty materialne, nie są na ogół zaliczane do kosztów wynikających z braku bezpieczeństwa.
8-2. slajd 5
Z różnych badań wynika, że relacja kosztów ubezpieczonych do kosztów nie ubezpieczonych może wynosić od 1 : 1 aż do 1 : 25 [3].
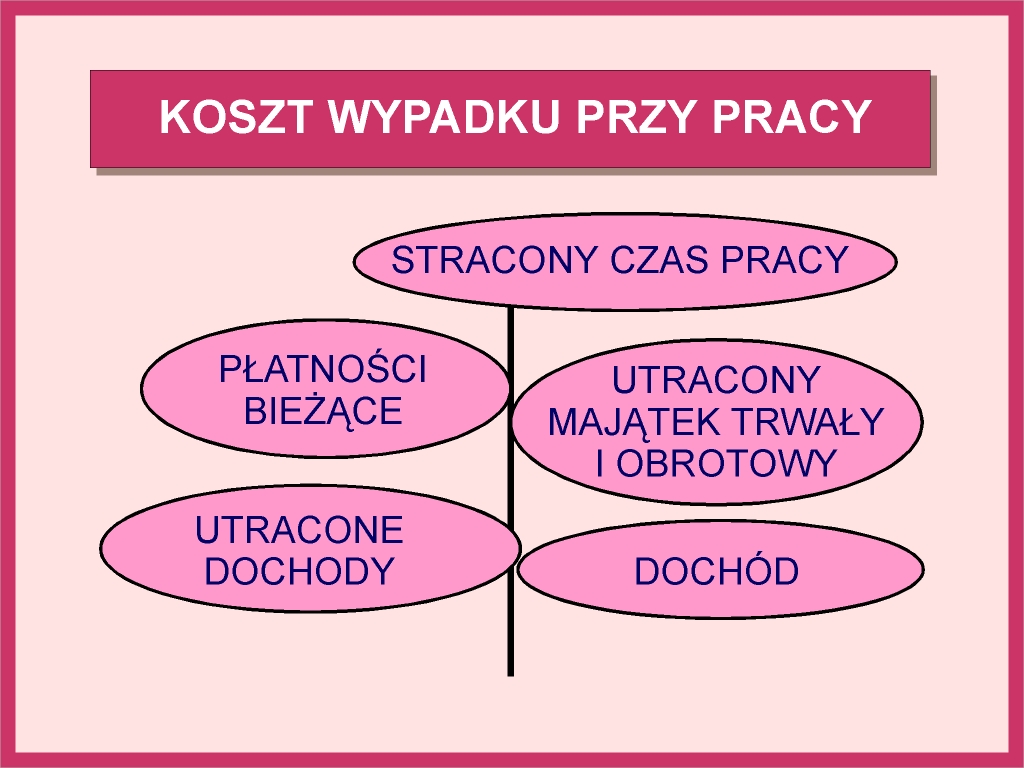
Obliczenie całkowitego kosztu wypadku obciążającego przedsiębiorstwo wymaga uwzględnienia składników kosztów, które dotyczą (8.2. slajd 6):
- straconego czasu pracy,
- płatności bieżących związanych z wypadkiem,
- strat majątku trwałego i obrotowego,
- utraty przychodów.
8.2. slajd 6
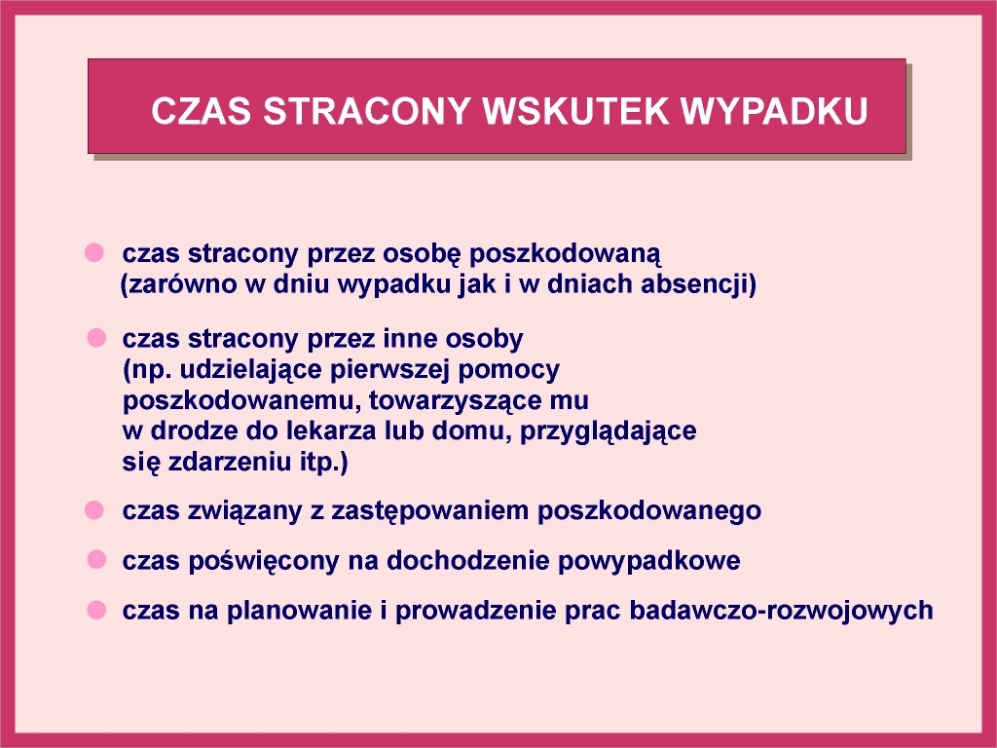
Określając czas stracony wskutek wypadku, należy uwzględnić (8.2. slajd 10): czas stracony przez osobę poszkodowaną, zarówno w dniu wypadku jak i w dniach absencji, czas stracony przez inne osoby (np. udzielające pierwszej pomocy poszkodowanemu, towarzyszące mu w drodze do lekarza lub domu, przyglądające się zdarzeniu itp.), czas związany z zastępowaniem poszkodowanego, czas poświęcony na dochodzenie powypadkowe oraz czas na planowanie i prowadzenie prac badawczo-rozwojowych.
8.2. slajd 7
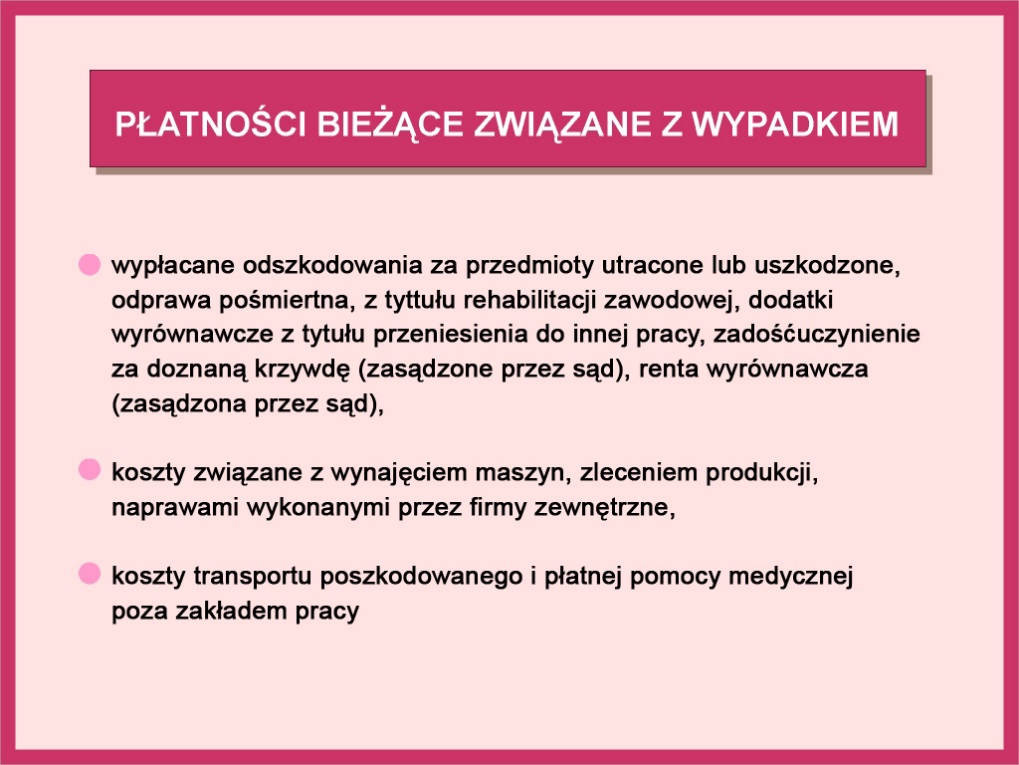
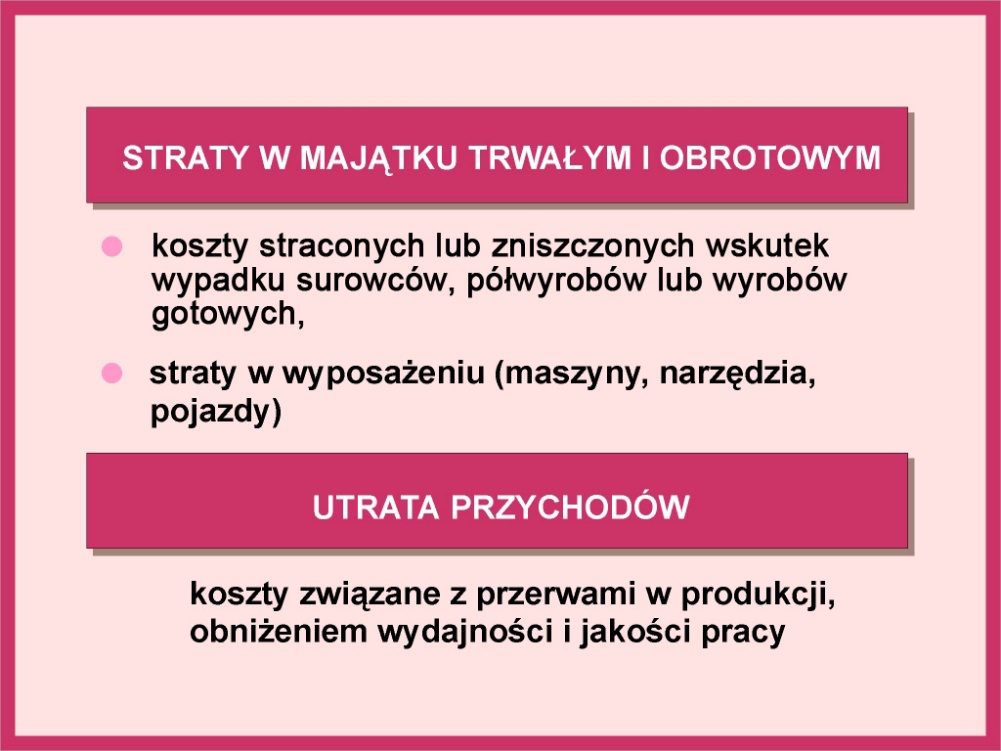
Do płatności bieżących związanych z wypadkiem należą (8-2. slajd 8, 8-2. slajd 9): wypłacane odszkodowania za przedmioty utracone lub uszkodzone, odprawy pośmiertne, dodatki wyrównawcze z tytułu przeniesienia do innej pracy itp. Należy tu również uwzględnić koszty związane z wynajęciem maszyn, zleceniem produkcji, naprawami wykonanymi poza zakładem oraz koszty transportu poszkodowanego i płatnej pomocy medycznej poza zakładem pracy.
8-2. slajd 8
8-2. slajd 9
Straty w majątku trwałym i obrotowym to koszty straconych wskutek wypadku surowców, półwyrobów lub wyrobów gotowych oraz straty w wyposażeniu (maszyny, narzędzia, pojazdy). Związane z wypadkiem przerwy w produkcji, zmniejszenie wydajności i obniżenie jakości pracy powodują utratę przychodów.
Całkowity koszt wypadku ponoszony przez przedsiębiorstwo można obliczyć sumując poszczególne składniki kosztów.
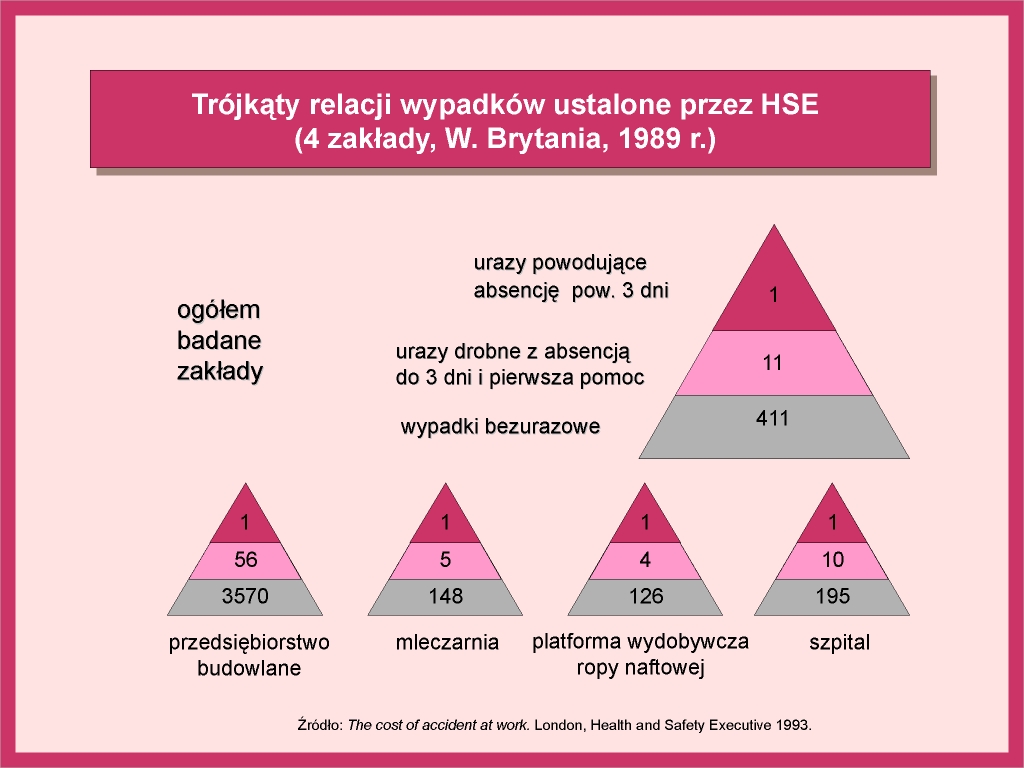
Prowadząc analizy ekonomiczne w obszarze bezpieczeństwa i higieny pracy należy pamiętać o występujących w każdym przedsiębiorstwie wypadkach bezurazowych. Jest ich na ogół znacznie więcej niż wypadków urazowych. W przedsiębiorstwach badanych przez Health and Safety Executive w Wielkiej Brytanii [4] stosunek liczby wypadków urazowych do liczby wypadków bezurazowych wynosił od 1 : 23 do 1 : 68, w zależności od rodzaju działalności (8-2. slajd 10).
8-2. slajd 10
Wypadki bezurazowe są, podobnie jak wypadki urazowe, symptomem niewłaściwego funkcjonowania systemu zarządzania bezpieczeństwem i higieną pracy. Ich koszty powinny być uwzględnianie w analizach ekonomicznych dotyczących bezpieczeństwa i higieny pracy. W większości przedsiębiorstw wypadki te nie są rejestrowane. Pominięcie ich kosztów w analizach ekonomicznych powoduje niewłaściwą ocenę zarówno ceny braku bezpieczeństwa, jak i oczekiwanych korzyści z podejmowanych działań profilaktycznych.
8-2.2.3. Inne koszty związane z niewłaściwymi warunkami pracy
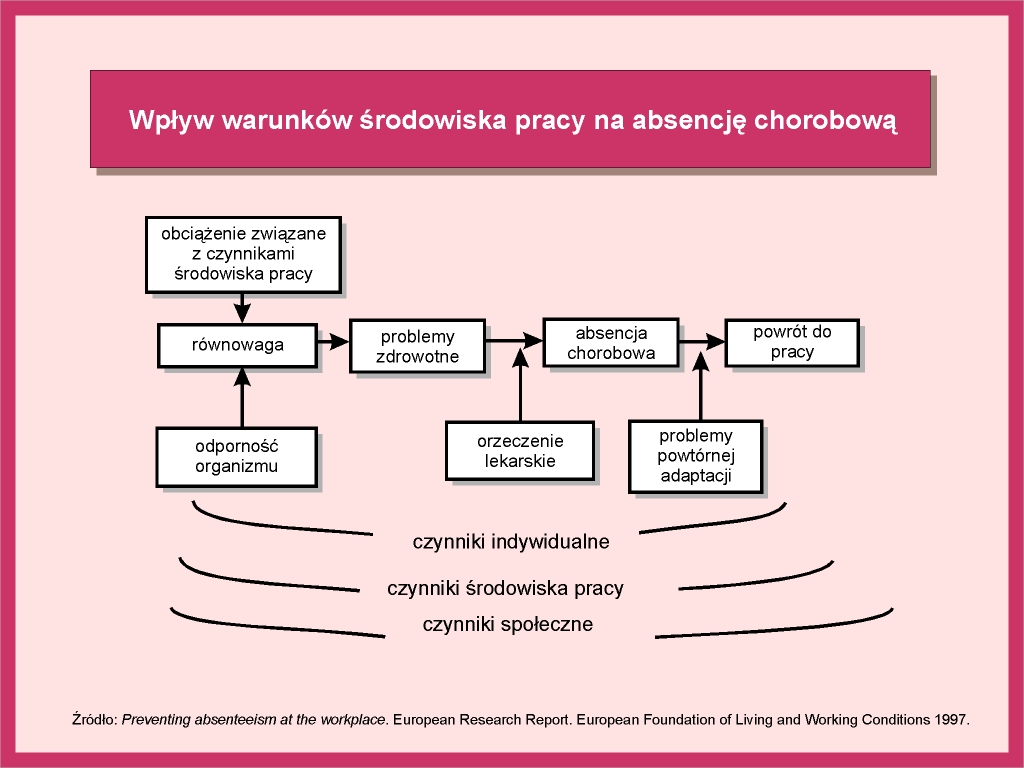
Koszty związane z wykonywaniem pracy w warunkach, które odbiegają od warunków optymalnych z ergonomicznego punktu widzenia, są zawsze trudne do oszacowania. Można przyjąć, że niewłaściwe warunki pracy są czynnikiem wpływającym na zwiększenie absencji chorobowej (8-2. slajd 11), a także na pogorszenie wydajności i jakości pracy.
8-2. slajd 11
Na ogół wraz z poprawą warunków pracy zmniejsza się absencja chorobowa. Wzrasta również jakość i wydajność pracy, a także poprawia się wizerunek przedsiębiorstwa. Wszystko to ma swój wymiar ekonomiczny. Ze względu na fakt, że na takie zjawiska może wpływać również wiele innych czynników, ustalenie ich bezpośrednich związków z bezpieczeństwem i higieną pracy nie zawsze jest możliwe. Liczne badania wskazują jednak bezspornie na istnienie takich związków.
8-2.2.4. Koszty działań prewencyjnych
Obliczając koszty działań prewencyjnych, należy wziąć pod uwagę:
- koszty urządzeń i usprawnień technicznych związanych z poprawą bezpieczeństwa i ochrony zdrowia,
- koszty zakupu i utrzymania środków ochrony zbiorowej i indywidualnej,
- koszty badań lekarskich,
- koszty oceny ryzyka zawodowego,
- koszty posiłków profilaktycznych,
- koszty organizacji i utrzymania służb ratowniczych i pożarniczych,
- koszty pomiarów warunków środowiska pracy,
- koszty promocji i informacji,
- koszty zakupu znaków bezpieczeństwa,
- koszty zakupu, prania lub wypożyczania ubrań roboczych,
- koszty związane ze zmianą procedur roboczych,
- koszty czasu potrzebnego do opracowania i uzgodnienia stosownych środków zapobiegawczych,
- koszty szkolenia (obejmujące koszty kursu i koszty czasu straconego przez szkolonych pracowników),
- koszty związane z kierowaniem działaniami zapobiegawczymi.
Do kosztów działań prewencyjnych trzeba także zaliczyć koszty wdrażania systemu zarządzania bezpieczeństwem i higieną pracy zgodnego z określonymi wymaganiami. Należy jednak podkreślić, że koszty te na ogół dają w ostatecznym efekcie korzyści w postaci zmniejszenia liczby wypadków, chorób zawodowych, a także wzrostu jakości i wydajności pracy.
Innowacje służące ograniczeniu ryzyka zawodowego. Koszty i korzyści wdrażania.
(materiał informacyjny)
Kalkulator do symulacji kosztów i korzyści innowacji skierowanych na ograniczenie ryzyka zawodowego
https://www.ciop.pl/CIOPPortalWAR/file/96209/kalkulator-symulacji-kosztow-i-korzysci.xlsx
8-2.3. Podsumowanie
W przepisach prawnych sformułowano wymagania odnoszące się do bezpieczeństwa i higieny pracy, które określają podstawowe zasady zarządzania organizacjami w tym obszarze. Działania związane z zarządzaniem bezpieczeństwem i higieną pracy nie mogą być traktowane wyłącznie jako źródło kosztów związanych z koniecznością realizacji tych wymagań, lecz również jako źródło korzyści i czynnik promocji organizacji.
Podobnie jak w innych obszarach zarządzania, również w tym obszarze konieczne jest analizowanie zarówno kosztów jak i korzyści wynikających z prowadzonych działań. Analizy ekonomiczne bezpieczeństwa i higieny pracy, uwzględniające wszystkie podstawowe składniki kosztów, ułatwiają planowanie działań profilaktycznych w taki sposób, aby ich skuteczność była możliwie największa przy jak najmniejszych kosztach. Jednocześnie sprzyjają one wykazaniu, że wysoki poziom bezpieczeństwa i higieny pracy przyczynia się do osiągnięcia większych zysków, a brak dbałości o bezpieczeństwo i ochronę zdrowia pracowników się nie opłaca. Potwierdzeniem tej tezy są doświadczenia wielu przedsiębiorstw, które inwestując w poprawę warunków pracy uzyskały znaczącą poprawę wyników ekonomicznych.
8-2.4. Literatura
- Pęciłło M. Koszty i korzyści innowacji w zakresie bezpieczeństwa i higieny pracy – studia przypadków. Ubezpieczenia Społeczne. Teoria i praktyka 1/2024 ss.5-17. DOI:10.5604/01.3001.0053.9614.
- Rzepecki J. Cost and Benefits of Implementing an Occupational Safety and Health Management System (OSH MS) in Enterprises in Poland. International JOURNAL OF OCCUPATIONAL SAFETY AND ERGONOMICS 2012. Vol. 18, No. 2., ss. 181-193.
- Rzepecki J.: Społeczne koszty wypadków przy. Bezpieczeństwo Pracy – Nauka i Praktyka 5/2012, ss. 20-23. https://www.ciop.pl/CIOPPortalWAR/file/57750/2014072984933&BP5_2012_20_23.pdf
- Rzepecki J.: Społeczne koszty wypadków przy pracy – pilotażowe wdrożenie metody obliczania. Bezpieczeństwo Pracy – Nauka i Praktyka 5/2014, ss. 16-19 https://www.ciop.pl/CIOPPortalWAR/file/74525/201501232044&BP_5_2014_S16_19.pdf
- Rzepecki J. Galwas-Grzeszkiewicz M.: Nakłady na prewencję
a kultura bezpieczeństwa pracy w przedsiębiorstwach – badania własne. Bezpieczeństwo Pracy – Nauka i Praktyka 10/2016, ss. 24-26. https://www.ciop.pl/CIOPPortalWAR/file/80588/2017052915436&BP_10_2016_24_26.pdf