8-2. Ekonomiczne aspekty zarządzania bezpieczeństwem i higieną pracy
Zofia Pawłowska
8-2.2. Koszty bezpieczeństwa i higieny pracy
8-2.2.1. Koszty ubezpieczenia wypadkowego
Wśród kosztów bezpieczeństwa i higieny pracy koszty ubezpieczenia stanowią na ogół składnik dominujący i najbardziej dostrzegalny. W przypadku ustalenia składki ubezpieczeniowej na stałym poziomie są one tym składnikiem kosztów, na który przedsiębiorstwo nie ma wpływu. W takiej sytuacji podstawowym stymulatorem poprawy warunków pracy pozostają wymagania prawa.
W wielu krajach funkcjonują już systemy ubezpieczeń, w których wysokość składki ubezpieczeniowej zależy od poziomu bezpieczeństwa i higieny pracy w przedsiębiorstwie. Poziom ten jest na ogół określany w zależności od wskaźników wypadków i chorób zawodowych lub od wysokości odszkodowań wypłaconych przez instytucje ubezpieczeniowe osobom poszkodowanym. W niektórych krajach udziela się pomocy finansowej tym przedsiębiorstwom, które chcą inwestować w poprawę warunków pracy. Eksperymentalnie są również wprowadzane systemy, w których wysokość składki ubezpieczeniowej zależy od oceny systemu zarządzania bezpieczeństwem i higieną pracy.
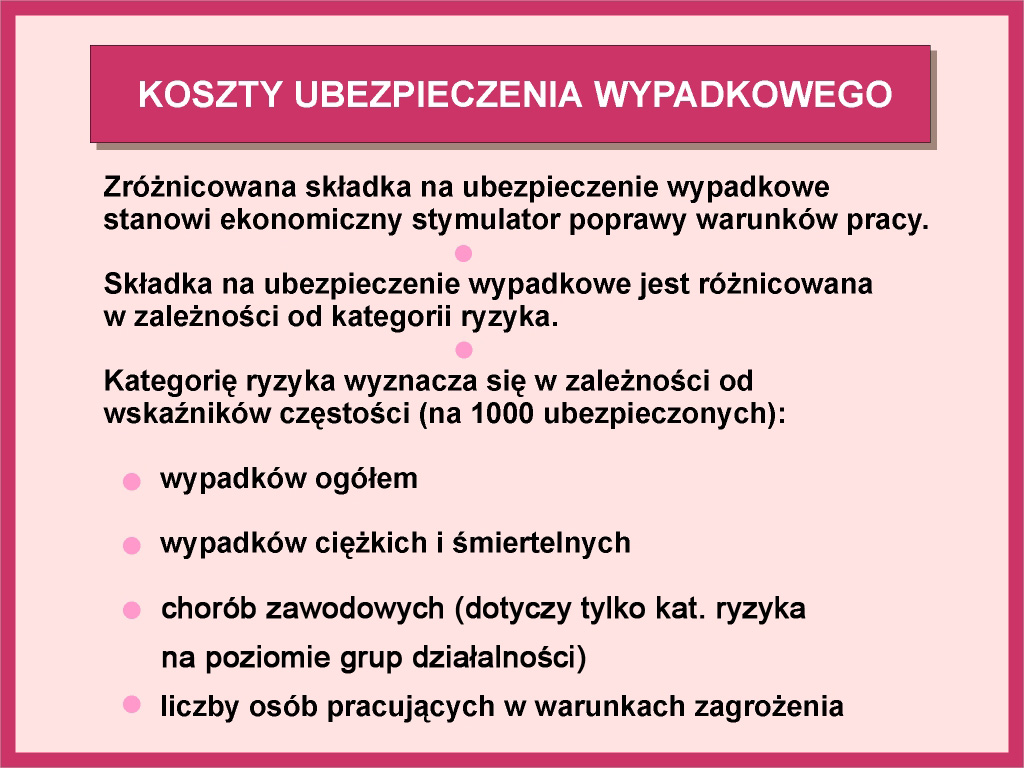
W polskim modelu ubezpieczenia wypadkowego składka jest różnicowana zarówno na poziomie działalności gospodarczej, jak i na poziomie przedsiębiorstw. Jej wysokość zależy od kategorii ryzyka wyznaczanej na podstawie czterech wskaźników (8-2. slajd 4):
- wskaźnika wypadków (ogółem),
- wskaźnika wypadków śmiertelnych i ciężkich,
- wskaźnika chorób zawodowych,
- wskaźnika liczby osób zatrudnionych w warunkach przekroczenia normatywów higienicznych.
8-2. slajd 4
W zależności od relacji wskaźników uzyskiwanych przez przedsiębiorstwo do wskaźników średnich dla danej działalności płacona składka może być większa lub mniejsza od średniej ustalonej dla tej działalności. W ten sposób przedsiębiorstwa inwestujące w poprawę warunków pracy mogą osiągnąć wymierne i dostrzegalne korzyści ekonomiczne.