8-2. Ekonomiczne aspekty zarządzania bezpieczeństwem i higieną pracy
8-2.2. Koszty bezpieczeństwa i higieny pracy
8-2.2.2. Koszty wypadków obciążające przedsiębiorstwo
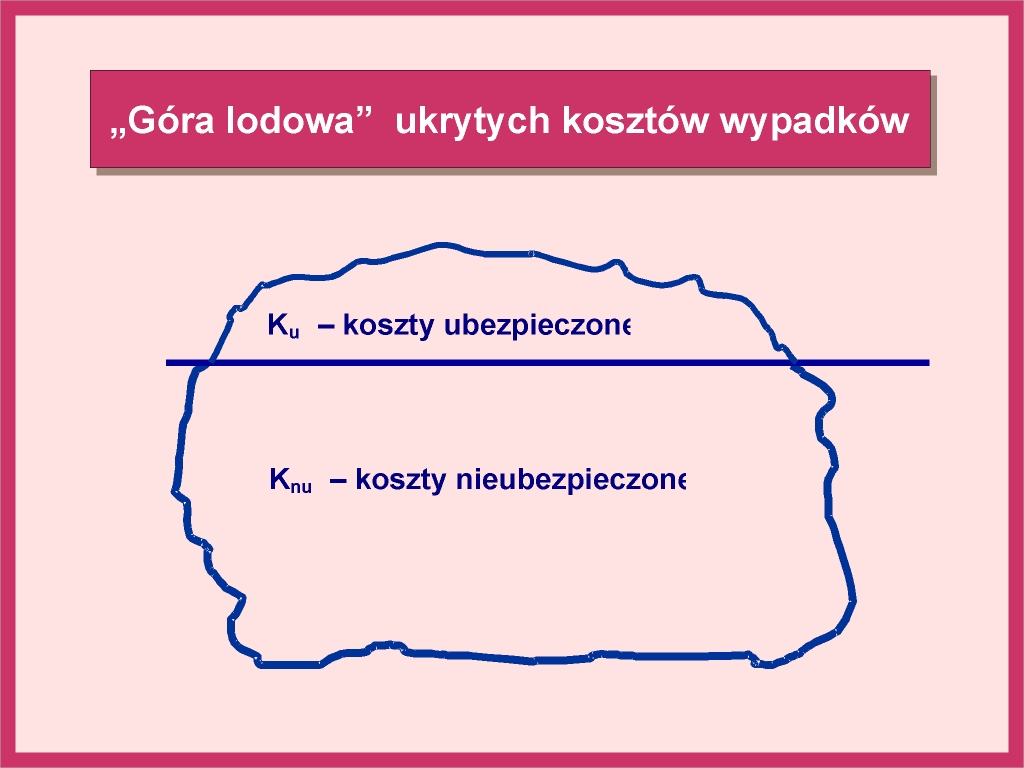
Koszty wypadków przy pracy obciążają przede wszystkim społeczeństwo. Ponoszą je również poszkodowani pracownicy i ich rodziny. Związane z tymi wypadkami koszty obciążające przedsiębiorstwo na ogół nie są obliczane. Pracodawcy dostrzegają tylko część kosztów wypadków urazowych (8-2. slajd 5), a koszty wypadków bezurazowych, powodujących wyłącznie straty materialne, nie są na ogół zaliczane do kosztów wynikających z braku bezpieczeństwa.
8-2. slajd 5
Z różnych badań wynika, że relacja kosztów ubezpieczonych do kosztów nie ubezpieczonych może wynosić od 1 : 1 aż do 1 : 25 [3].
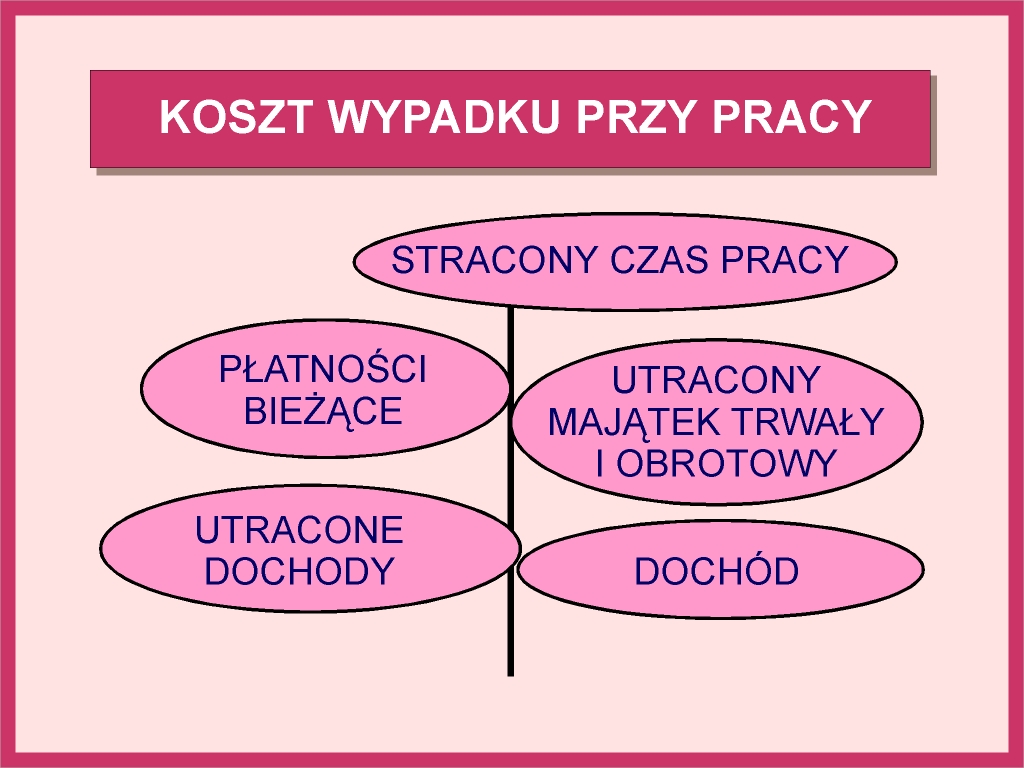
Obliczenie całkowitego kosztu wypadku obciążającego przedsiębiorstwo wymaga uwzględnienia składników kosztów, które dotyczą (8.2. slajd 6):
- straconego czasu pracy,
- płatności bieżących związanych z wypadkiem,
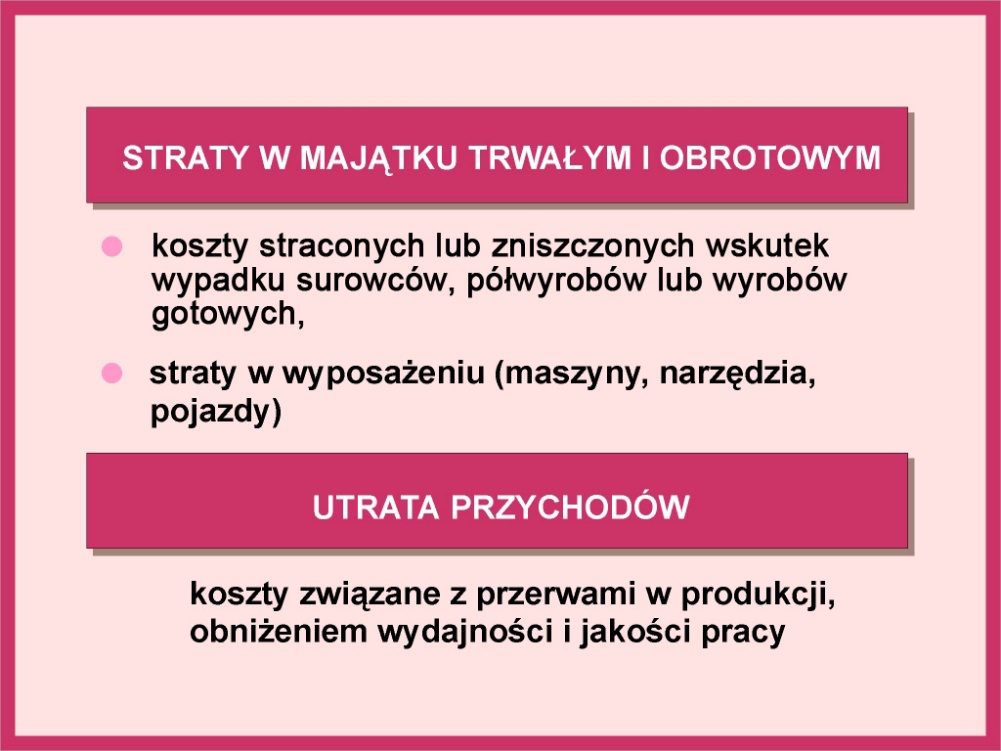
- strat majątku trwałego i obrotowego,
- utraty przychodów.
8.2. slajd 6
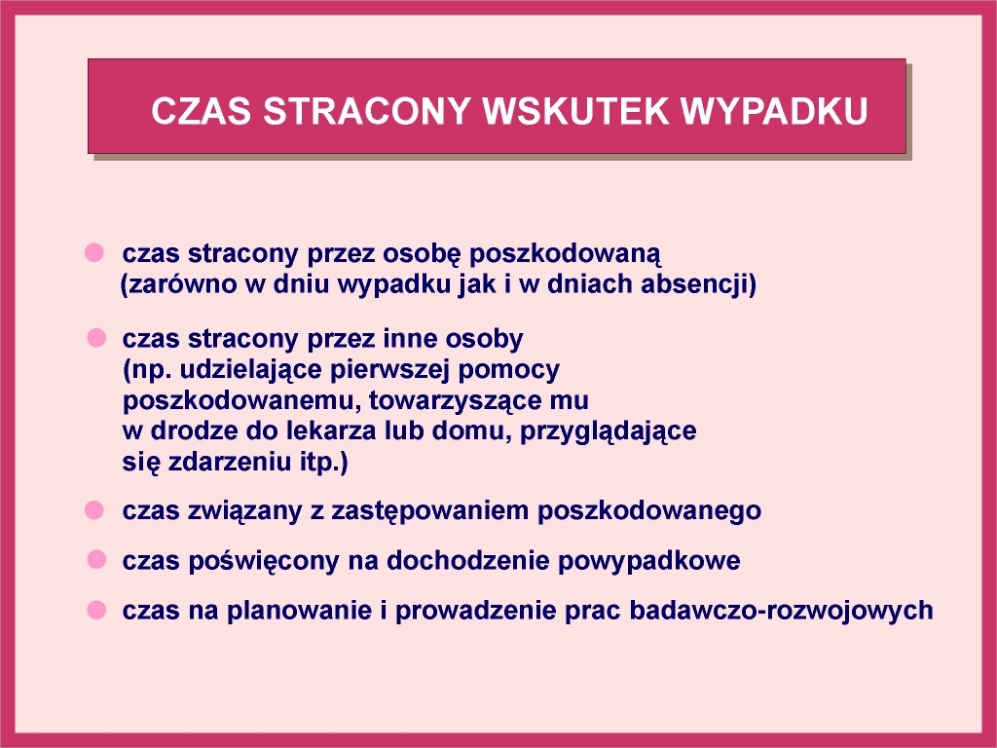
Określając czas stracony wskutek wypadku, należy uwzględnić (8.2. slajd 10): czas stracony przez osobę poszkodowaną, zarówno w dniu wypadku jak i w dniach absencji, czas stracony przez inne osoby (np. udzielające pierwszej pomocy poszkodowanemu, towarzyszące mu w drodze do lekarza lub domu, przyglądające się zdarzeniu itp.), czas związany z zastępowaniem poszkodowanego, czas poświęcony na dochodzenie powypadkowe oraz czas na planowanie i prowadzenie prac badawczo-rozwojowych.
8.2. slajd 7
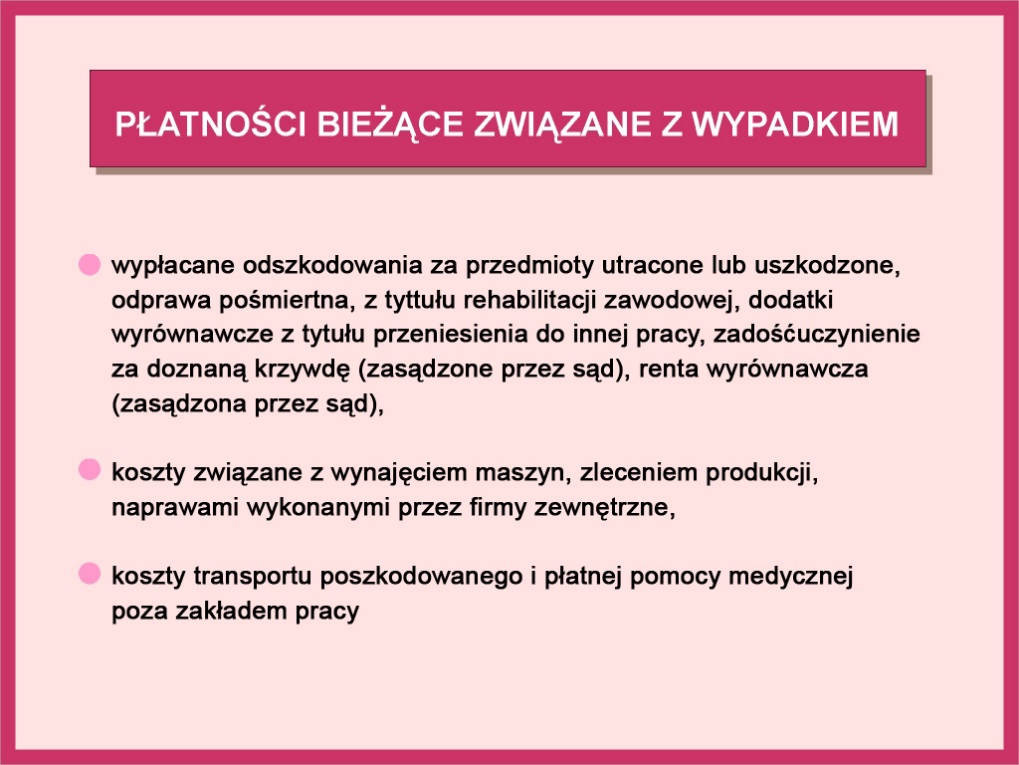
Do płatności bieżących związanych z wypadkiem należą (8-2. slajd 8, 8-2. slajd 9): wypłacane odszkodowania za przedmioty utracone lub uszkodzone, odprawy pośmiertne, dodatki wyrównawcze z tytułu przeniesienia do innej pracy itp. Należy tu również uwzględnić koszty związane z wynajęciem maszyn, zleceniem produkcji, naprawami wykonanymi poza zakładem oraz koszty transportu poszkodowanego i płatnej pomocy medycznej poza zakładem pracy.
8-2. slajd 8
8-2. slajd 9
Straty w majątku trwałym i obrotowym to koszty straconych wskutek wypadku surowców, półwyrobów lub wyrobów gotowych oraz straty w wyposażeniu (maszyny, narzędzia, pojazdy). Związane z wypadkiem przerwy w produkcji, zmniejszenie wydajności i obniżenie jakości pracy powodują utratę przychodów.
Całkowity koszt wypadku ponoszony przez przedsiębiorstwo można obliczyć sumując poszczególne składniki kosztów.
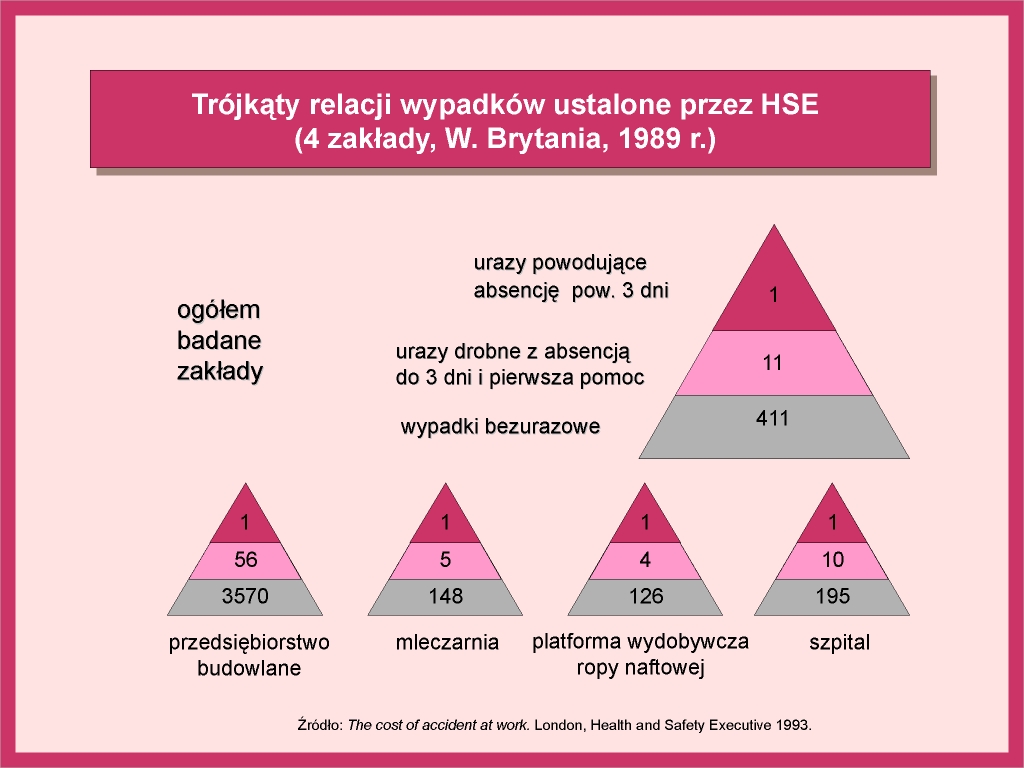
Prowadząc analizy ekonomiczne w obszarze bezpieczeństwa i higieny pracy należy pamiętać o występujących w każdym przedsiębiorstwie wypadkach bezurazowych. Jest ich na ogół znacznie więcej niż wypadków urazowych. W przedsiębiorstwach badanych przez Health and Safety Executive w Wielkiej Brytanii [4] stosunek liczby wypadków urazowych do liczby wypadków bezurazowych wynosił od 1 : 23 do 1 : 68, w zależności od rodzaju działalności (8-2. slajd 10).
8-2. slajd 10
Wypadki bezurazowe są, podobnie jak wypadki urazowe, symptomem niewłaściwego funkcjonowania systemu zarządzania bezpieczeństwem i higieną pracy. Ich koszty powinny być uwzględnianie w analizach ekonomicznych dotyczących bezpieczeństwa i higieny pracy. W większości przedsiębiorstw wypadki te nie są rejestrowane. Pominięcie ich kosztów w analizach ekonomicznych powoduje niewłaściwą ocenę zarówno ceny braku bezpieczeństwa, jak i oczekiwanych korzyści z podejmowanych działań profilaktycznych.